IA aplicada a produto
Inteligência artificial em bancos: comprar ou construir
· Marcos Munoz
Resposta curta
Bancos estão comprando startups de inteligência artificial em vez de construir do zero porque isso garante velocidade, e o Itaú pagou R$ 2,92 bilhões pela NeoSpace exatamente por esse motivo.
Inteligência artificial em bancos virou disputa de bilhões. Veja o que a compra da NeoSpace pelo Itaú ensina sobre decisão de produto em fintech.
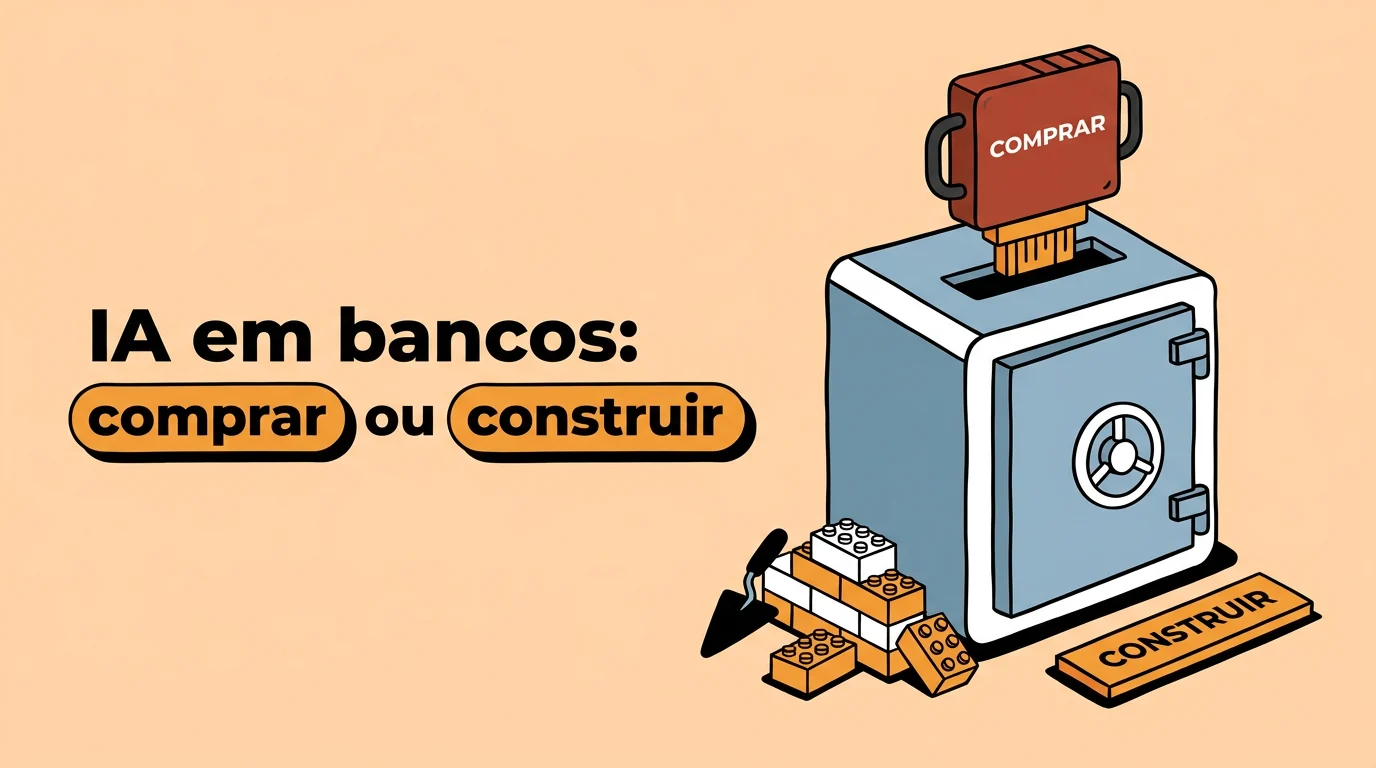
Inteligência artificial em bancos deixou de ser promessa de futuro e virou disputa concreta de bilhões. Na última segunda-feira, o Itaú anunciou a compra de 100% da NeoSpace, startup brasileira de inteligência artificial generativa, por R$ 2,92 bilhões. O caso ajuda a entender uma decisão que qualquer líder de produto enfrenta em algum momento: construir a própria tecnologia ou comprar quem já construiu bem.
O que o Itaú comprou e por quê
A NeoSpace constrói modelos de inteligência artificial generativa e ferramentas de análise de dados, batizadas internamente de Large Data Models, pensadas para processar dados variados de negócio. O Itaú já tinha uma relação com a startup desde 2025, quando liderou uma rodada de investimento avaliando a NeoSpace em cerca de US$ 100 milhões. Agora, o banco compra a empresa inteira, mantendo a equipe original e o CEO, Bruno Pierobon, no comando da operação.
O destino dessa tecnologia é claro: turbinar o ia.i, o assistente de linguagem natural que o Itaú planeja oferecer a todo cliente pessoa física do seu super app até o fim do ano. Ou seja, não é uma aquisição para engrossar portfólio de investimentos. É uma peça de produto, destinada a chegar nas mãos de milhões de usuários.
Inteligência artificial em bancos: por que comprar venceu construir
Toda empresa que decide investir em inteligência artificial em produto enfrenta a mesma bifurcação: construir internamente, com o tempo e o aprendizado que isso exige, ou comprar quem já resolveu boa parte do problema. A decisão do Itaú mostra pra que lado a balança está pendendo entre bancos grandes: quando o custo de ficar atrás na corrida supera o custo de pagar caro por quem já chegou lá, comprar ganha.
Isso não é exclusividade de banco. Qualquer produto que dependa de inteligência artificial generativa hoje tem que responder à mesma pergunta, só que em escalas diferentes:
- Velocidade versus controle. Construir do zero dá controle total sobre a tecnologia, mas custa tempo que o mercado nem sempre perdoa. Comprar entrega velocidade, ao custo de herdar decisões e limitações de quem vendeu.
- Cultura versus integração. Manter a equipe original, como o Itaú fez com a NeoSpace, preserva o conhecimento que fez a tecnologia funcionar. É uma lição que poucas empresas aplicam bem: comprar tecnologia e desmontar o time que a criou costuma destruir justamente o que foi comprado.
- Prioridade estratégica versus custo de oportunidade. Pagar quase R$ 3 bilhões por uma startup só faz sentido se o assistente de inteligência artificial for, de fato, prioridade central do produto, e não apenas um recurso a mais no aplicativo.
O custo de ficar atrás nessa corrida de inteligência artificial em bancos
Vale olhar o tamanho do investimento com mais cuidado. R$ 2,92 bilhões por uma única startup de inteligência artificial é um valor que só se justifica se o banco encarar o assistente de linguagem natural como peça central da experiência do cliente, não como um recurso secundário dentro do aplicativo. Isso muda o jeito de pensar o retorno sobre esse tipo de investimento: não é sobre quanto o assistente economiza em atendimento, é sobre quanto ele retém e engaja a base de clientes que já usa o banco no dia a dia.
Esse tipo de aposta grande tende a acontecer em ondas. Quando um concorrente relevante sobe o investimento em inteligência artificial em produto, os outros bancos e fintechs do setor sentem a pressão de responder, mesmo que o retorno financeiro direto de uma aquisição desse tamanho ainda não esteja comprovado publicamente. É o mesmo padrão de corrida armamentista que já vimos em outras ondas de tecnologia no setor financeiro, da adoção de aplicativos mobile à entrada em pagamentos instantâneos.
O que isso muda para quem concorre com o Itaú
Para quem trabalha com produto em fintechs e bancos digitais, o recado direto é esse: assistente de inteligência artificial deixou de ser diferencial e está virando item obrigatório na tabela de apostas. Quando um concorrente do tamanho do Itaú investe bilhões para ter um assistente de linguagem natural rodando para toda a base de clientes pessoa física, a régua de comparação sobe para todo o setor, incluindo bancos digitais e fintechs menores que competem pela mesma atenção do usuário.
Isso cria uma pressão real sobre o roadmap de qualquer time de produto em instituição financeira: investir pesado em inteligência artificial própria, buscar parceria, ou aceitar ficar visivelmente atrás nessa frente específica do produto.
Os sinais que mostram se a aposta em IA vale a pena
Antes de decidir entre comprar ou construir inteligência artificial em bancos e fintechs, alguns sinais ajudam a avaliar se a aposta tende a compensar:
- O produto comprado já tem uso real, não só protótipo. A NeoSpace já trabalhava com o Itaú desde 2025, o que reduz o risco de comprar uma tecnologia ainda imatura.
- A equipe original continua no projeto. Quando quem construiu a tecnologia permanece operando, o conhecimento técnico não se perde na transição.
- Existe um objetivo de produto claro para a tecnologia comprada. No caso do Itaú, o destino é específico: o assistente ia.i para toda a base de clientes pessoa física. Aquisições sem um destino de produto definido tendem a virar prateleira.
Esses três sinais servem tanto para quem avalia uma aquisição quanto para quem avalia uma parceria menor, como integrar uma ferramenta de inteligência artificial de terceiros a um produto já existente.
O dilema que continua sem resposta fácil
Ao longo da minha trajetória em produto, decisões de comprar tecnologia em vez de construir sempre tiveram o mesmo dilema de fundo: você ganha velocidade, mas herda a cultura, os vícios e as limitações de quem vendeu. Vale a pena quando o prazo aperta mais do que o orgulho de ter construído internamente, e isso parece ser exatamente o cenário que levou o Itaú a pagar o valor que pagou.
O que ainda não está claro, para o Itaú e para qualquer banco seguindo o mesmo caminho, é se esse investimento em inteligência artificial vai se traduzir em experiência melhor para quem usa o aplicativo no dia a dia, ou se vai parar em mais um assistente de chat que resolve pouco e é pouco usado.
Você acredita que essa onda de bancos comprando startups de inteligência artificial vai gerar inovação real para quem usa o produto, ou é mais sobre não ficar atrás da concorrência?
Fonte: Brasil247